Domain cghm.de kaufen?
Wir ziehen mit dem Projekt
cghm.de um.
Sind Sie am Kauf der Domain
cghm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cghm.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
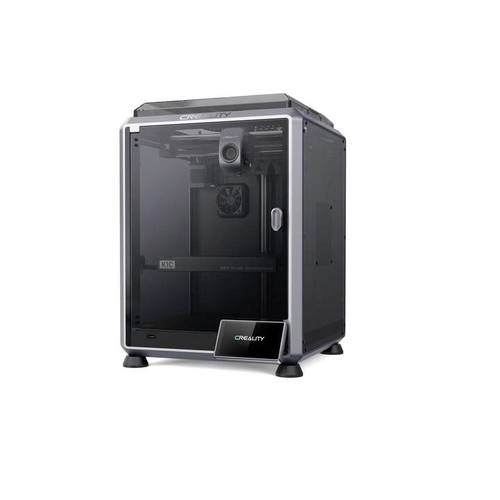
Creality 3D-Drucker K1C 3D Drucker integrierte KameraFused Deposition Modeling Dieses Druckverfahren ist auch als Schmelzschichtungsverfahren bekannt. Zuerst erhitzt der 3D-Drucker das Filament, bis es in einem fast flüssigen Zustand ist. Anschliessend presst das System diese Masse durch eine Düse. Der entstehende feine Faden dient zur Erstellung der einzelnen Schichten.599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
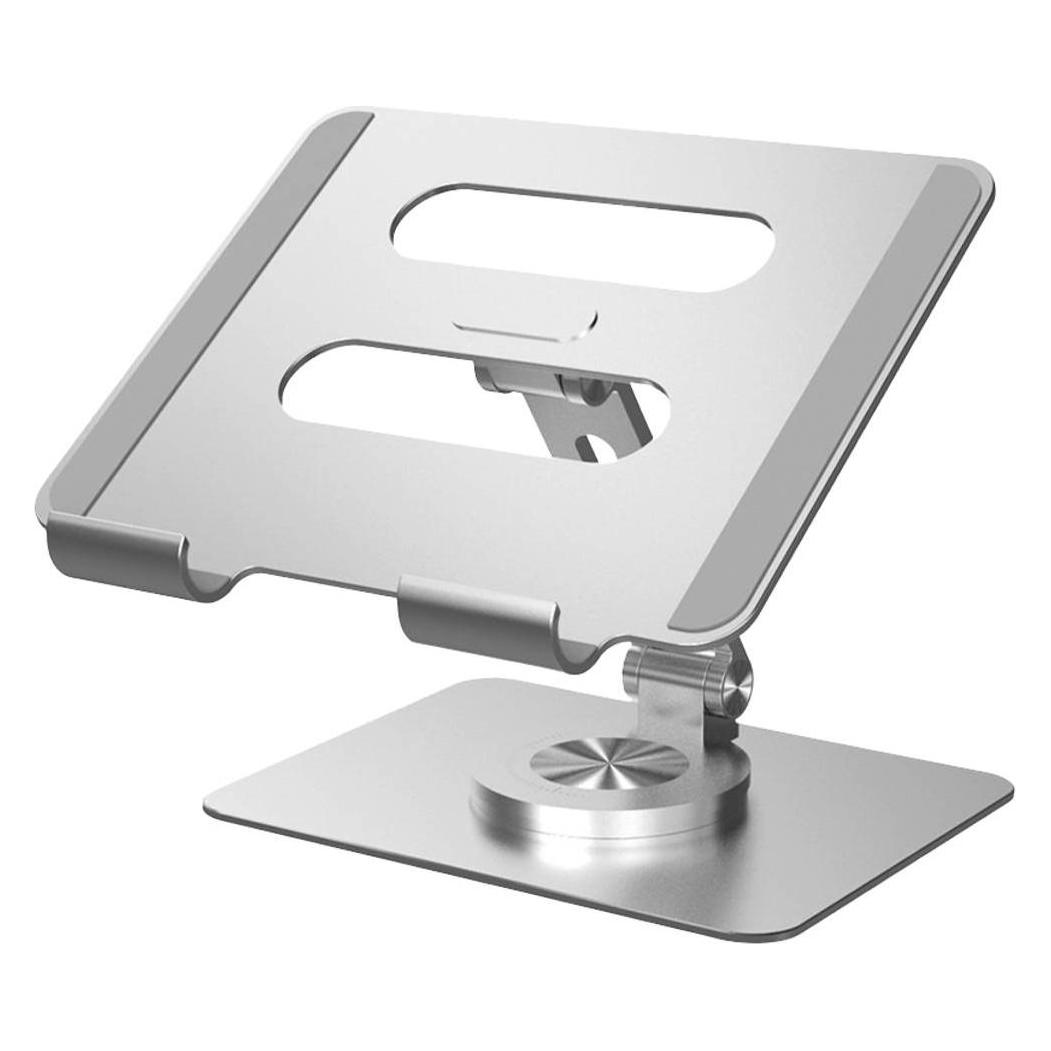
My Wall Tablet-Ständer Tablet, Smartphone 25,4cm (10")Edle Halterung für Smartphones oder Tablets bis zu einer Größe von 10" (25,4 cm) mit perfekter Einstellmöglichkeit der Sichtposition. Blickwinkel und Höhe lassen sich dank der zwei Gelenke individuell einstellen. Zusätzlich ist eine 360° Drehung möglich. Mit dieser Halterung können Sie Ihren Lieblingsfilm oder Serie streamen und müssen Ihr Handy nicht die gesamte Zeit in Ihrer Hand halten. Ebenso können Sie sich in der Küche Ihr Rezept anzeigen lassen und haben die Hände zum Kochen frei. Auch stundenlange Videoanrufe oder Meetings sind entspannt möglich. Dank des kompakten und faltbaren Designs lässt sich die Halterung einfach zusammenklappen und platzsparend aufbewahren. So kann sie perfekt überall mit hingenommen werden. Die rutschfesten Pads ermöglichen einen sicheren Halt. Die elegante Halterung aus edlem Aluminium macht überall eine gute Figur, ob im Home Office, in der Küche oder im Schlafzimmer - sie passt einfach perfekt! Must-have für jeden Smartphone & Tablet Nutzer! Freihändig streamen Edles Design Volle Flexibilität Technische Details: Aluminiumständer mit rutschfesten Pads Faltbar Für Geräte ≤ 10" (25,4 cm) Drehbar 360° Winkel individuell einstellbar Im Verkaufskarton9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Creality 3D-Drucker K1C 3D Drucker integrierte KameraFused Deposition Modeling Dieses Druckverfahren ist auch als Schmelzschichtungsverfahren bekannt. Zuerst erhitzt der 3D-Drucker das Filament, bis es in einem fast flüssigen Zustand ist. Anschliessend presst das System diese Masse durch eine Düse. Der entstehende feine Faden dient zur Erstellung der einzelnen Schichten.599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vía rápida. Lehrbuch mit Audios für Smartphone/TabletVía rápida. Lehrbuch mit Audios für Smartphone/Tablet , Competencias y estrategias - Con dinámica. Lehrbuch mit Audios , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20171116, Produktform: Kartoniert, Beilage: KART, Seitenzahl/Blattzahl: 304, Keyword: Lehrwerke; Hochschule; VHS, Fachschema: Spanisch / Lehrbuch, Lehrgang, VHS~Spanien / Sprache~Spanisch~Sprachunterricht, Fachkategorie: Fremdsprachendidaktik: Lehrmaterial, Begleitmaterial, Sprache: Spanisch, Bildungszweck: für die Erwachsenenbildung~für die Hochschule~Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen: Fremdsprachenerwerb, Thema: Verstehen, Schulform: ERW FCH HOS, Text Sprache: ger spa, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Sprachen GmbH, Verlag: Klett Sprachen GmbH, Verlag: Klett Sprachen GmbH, Länge: 275, Breite: 207, Höhe: 21, Gewicht: 951, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783125150508, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Schulform: Erwachsenenbildung, Universitäten/Hochschulen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.